东东电竞分账证据复核
复核日期:2026-09-18。范围:本地既有资料只读核验,未联网,未修改主报告。本文件为新增证据记录。
可用于重写报告的结论
- **直签/旗下陪玩师的 80% 以订单或礼物金额为基数。**原始报告保存的引文对此有明确表述;再按该项收入扣 8%,算术结果为订单金额的 73.6%。这是现有文本可支持的计算,尚未以真实银行到账记录验证,不能承诺等于个税处理后的最终银行卡实收。下文统一以订单账面金额为100单位归一化演算;不代表用户实付100元,不据此推导钻石充值兑人民币比例。
- **20%–26% 的现有结算口径针对外部俱乐部。**普通外部俱乐部 26%,头部独家协议可谈至 20%;基数为订单总流水。该口径来自用户提供的内部结算信息与规则整理,不能扩展为所有直签订单的统一费率。
- **俱乐部内部比例并非固定 70% 或 80%。**70% 是现有材料的约定比例示例;80% 被明确标成行业常见参考、非平台强制、待外部样本佐证。不能用其中任一值代表全平台真实分成。
- **70% 的分母仍未得到原始规则的明确支持。**旧报告把它直接乘订单总额;内部结算链路则描述先扣平台费、余额进入俱乐部再分配。二者不能强行合并。应分别标注“按总订单额分成的示例”和“按扣平台费后余额分成的假设”,或仅保留第二条链路并把内部比例留作变量。
- **8% 应独立列为个人收入综合费。**引文说按“收益金额”扣除,不能当作订单总额的 8%,也不能直接认定全部归平台、等于税款或平台利润。收取主体、成本用途、与个税的关系、具体扣取时点仍需原件和结算单核实。
置信度:上述“本地文件写了什么”及公式计算为高;对真实经营规则的当前适用性为中,因为本轮未取得提现规范原件、签约协议及真实订单结算明细。
证据逐项记录
A. 20%–26%:外部俱乐部订单的平台服务费
来源:摘录第 4–7 行。注意实际文件位于 _feishu 目录,根目录没有 _dd_extract.txt。
第 6 行原文:
平台服务费20%–26%,服务费从订单总流水内扣除,不是向下单老板额外加收费用;普通外部俱乐部执行26%,头部独家协议可谈至20%。示例:老板下100元订单,平台抽26元,剩余74元进入俱乐部店铺余额,由俱乐部和打手二次分配。
第 7 行来源标注原文:
来源:东东电竞官方提现规范文本(用户提供);用户提供内部结算口径(2026-09-14)
能确认:文件明确写了适用对象、订单总流水基数、从流水内扣除,以及 100→26+74 的链路。
不能确认:普通外部俱乐部是否均适用当前 26%、具体头部协议条件、直签订单能否套用 26%、哪些信息分别来自官方规范或内部口径。现有摘录把两类来源合并标注,不能将整段全部提升为公开官方原文。
交叉材料:doc1.md 第 189 行重复了相同的外部俱乐部链路。它是整理报告,不能据此认定为新增的独立验证来源。
B. 80%:普通用户及平台旗下陪玩师
来源:原始报告第 779–792 行。
第 792 行保存的原文:
所有个人用户的收入需扣除收益金额 8% 的综合手续费后发放。
普通用户及东东电竞旗下陪玩师猫粮收入按照实际订单金额或收到礼物打赏的 80% 金额扣除综合费用后发放,俱乐部陪玩师收入按其与俱乐部的约定比例扣除综合费用后发放。
第 780 行公式:订单金额 × 80% × (1 − 8%)。
能确认:引文中的 80% 明确以实际订单金额或收到的礼物打赏金额为基数;订单账面金额设为100单位时,个人分成80单位,再扣8%为6.40单位,扣费后为73.60单位。
不能确认:现有引文只直接确定个人所得公式,不能单凭差额确定剩余20单位的会计收入确认、成本、税务性质;“旗下陪玩师”与所有业务场景下的“平台直签”是否完全同义,也缺签约定义。
来源强度说明:原始报告第 182–183 行将该内容描述为“官方 App 充值/提现说明(经 5 个独立下载站转载,文本完全一致)”。本轮核验的本地材料未提供这五个页面的具体引用清单及各份原始文本,因此只能引用“原始报告保存的规则引文”,不能声称本轮已核验官方原件或完成五源验证。
C. 俱乐部 70% 与 80%:示例、参考和分母
来源一:原始报告第 785–786 行。
原文表格写:“与原俱乐部约定 70% 提成示例”;公式为 订单金额 × 70% × (1 − 8%)。
边界:第 792 行引文仅写“按其与俱乐部的约定比例”,没有保存“70%按订单总额计算”的原句。故该表中的 70% 和分母不能自动作为已确认的通用官方规则。
来源二:摘录第 14 行。
原文:
分配链路:订单100元→平台抽26元→剩余74元进入俱乐部店铺余额。俱乐部自主设定俱乐部–打手分成,行业常见参考为打手80%、俱乐部自留20%(非平台强制,待外部样本佐证)。按8/2参考口径:打手猫粮账面约等于订单总金额59.2%;打手猫粮钱包提现额外扣8%综合费,打手实际银行卡到手约订单总金额54.46%;俱乐部店铺余额提现无额外手续费。实际比例以俱乐部与打手内部约定为准。
能确认:这段示例中的 80% 以平台扣费后的 74 元为基数;其“非平台强制、待外部样本佐证”限定必须保留。54.46% 为条件测算,不能写成全平台真实到手比例。它与 B 项“普通用户及旗下陪玩师的 80%”适用对象和分母不同。
不能确认:俱乐部具体签约分成、70%实际分母、行业参考80%的代表性、“俱乐部店铺余额提现无额外手续费”的合同原件和适用期限。
D. 8%:按个人收益扣费,尚非完整税后到账
来源:原始报告第 792 行、摘录第 26–29 行、摘录第 34–36 行。
原报告写“收益金额 8% 的综合手续费”;摘录写“个人收入先扣 8% 综合费”,并另写“平台代扣代缴个税”。原始报告第 804 行另写“个人所得税由用户自担”。两者可在“用户承担、平台代扣”的意义上并存,但缺税额与完整到账示例。
能确认:依据这些文本,8%是分成后个人收益的扣费率;不能无条件按订单总额扣8元,也不适用于俱乐部店铺余额的整笔款项。
不能确认:8%的最终收款方、费用用途、个税是否另外扣除、是否在猫粮记账或银行卡提现阶段实际扣取。重写建议统一称“按现有规则文本计算,扣除8%综合费后的金额”,避免“最终银行实收”。
100 单位订单账面金额示例:只展示能够说清前提的计算
以下为比例演算,表内金额均为统一的账面单位。原资料中“100元”的表述仍保留在上方引文中以便核查,但重写报告应使用“100单位订单账面金额”。用户购买钻石的支付渠道、充值档位与兑换成本不在这些分成公式内,本轮不确认统一的人民币充值汇率。
| 示例 | 前提 | 计算结果 | 使用边界 |
|---|---|---|---|
| 平台旗下陪玩师 | 使用原始报告保存的80%公式 | 个人分成80;综合费6.40;扣费后73.60;其余20单列 | 不叠加20%–26%的外部俱乐部费率;不能将20+6.4全部写成平台净收入 |
| 外部俱乐部,内部八二分成 | 平台费26%;俱乐部余额74;假设陪玩师分得余额80% | 平台26;俱乐部14.80;个人分成59.20;综合费4.736;扣费后54.464 | 行业参考假设,非平台强制;最终展示54.46需说明四舍五入;不含另行个税测算 |
| 外部俱乐部,内部七三分成 | 平台费26%;假设陪玩师分得余额70% | 平台26;俱乐部22.20;个人分成51.80;综合费4.144;扣费后47.656 | 只说明净额为分母时的算术,不能写成实际规则;最终展示47.66需说明四舍五入 |
| 订单总额七成示例 | 假设70%直接作用于订单总额 | 个人分成70;综合费5.60;扣费后64.40;其余30尚须拆分 | 不得再另外叠加平台26和俱乐部22.20;现有证据不能确认这与外部俱乐部净额分成是否为同一场景 |
第二行守恒:26+14.80+4.736+54.464=100。第三行守恒:26+22.20+4.144+47.656=100。不能因为某个重算表守恒,就反向声称其假设已经得到证据确认。
原图核验范围
已用图像查看工具直接检查以下文件:
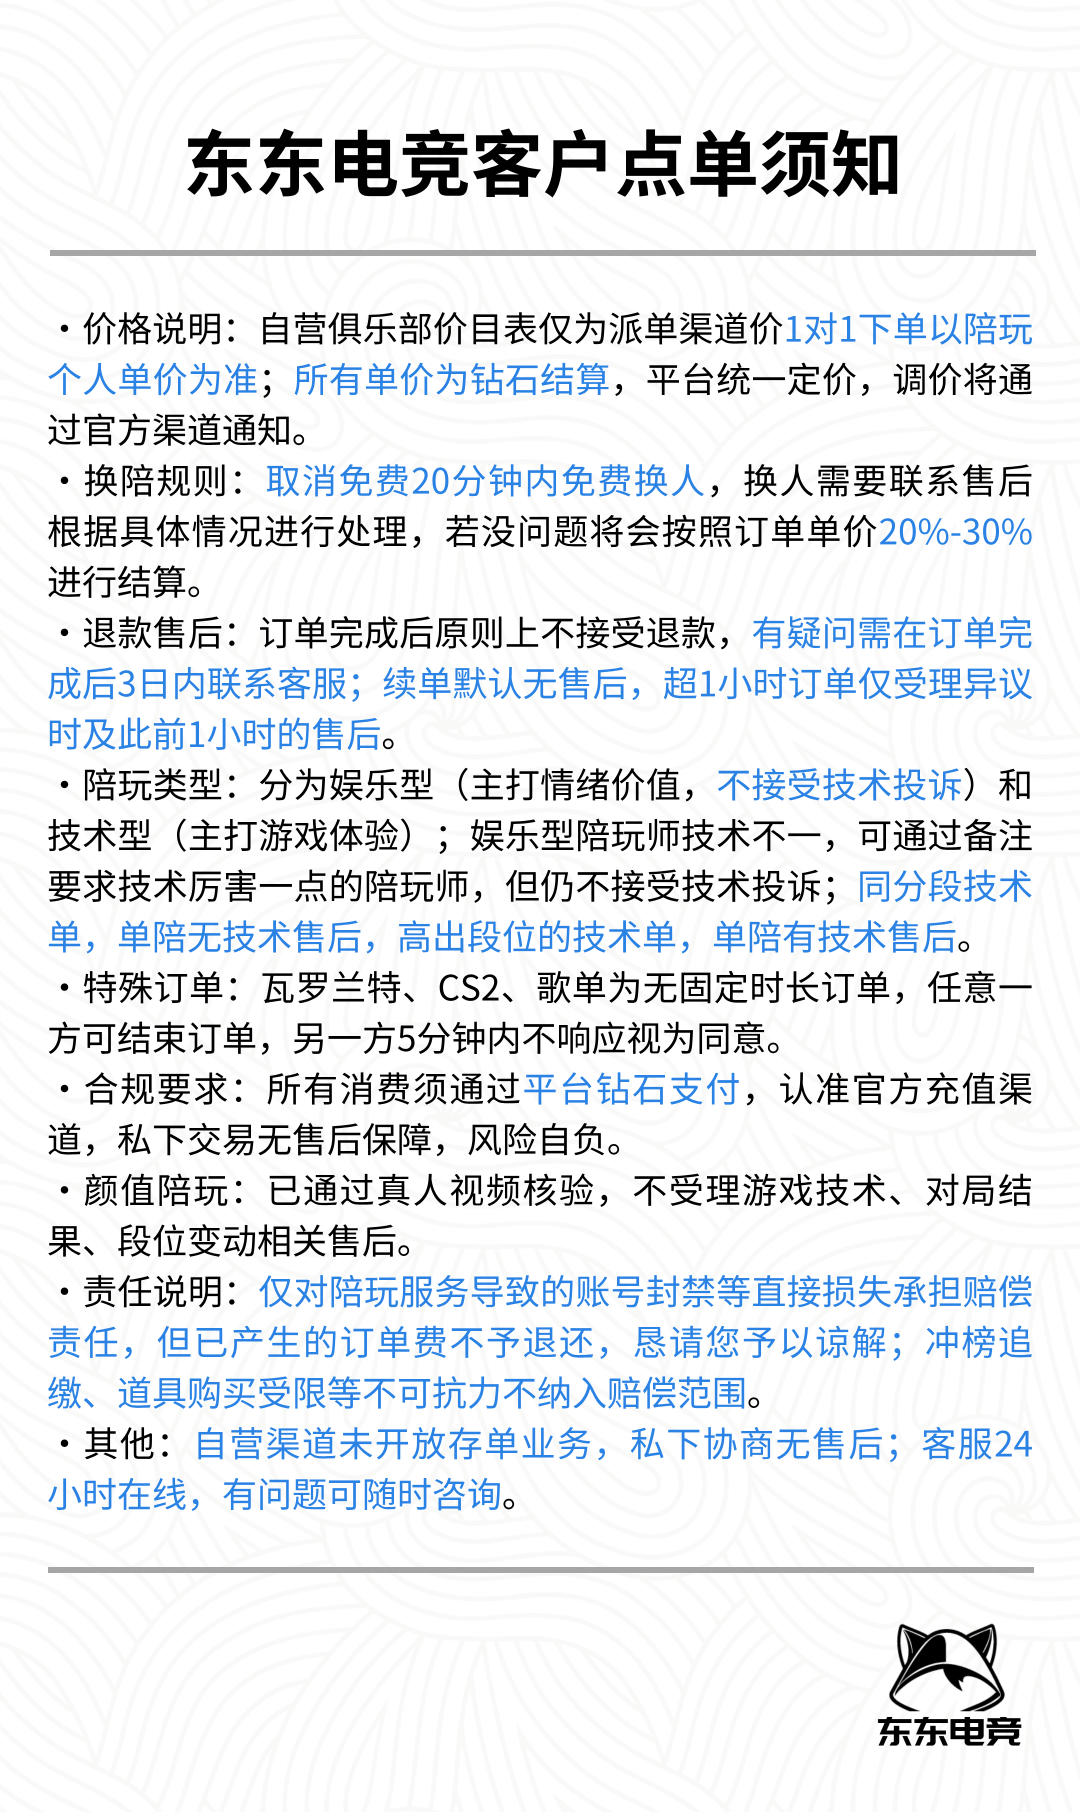
- assets/imgs/a1_05.png:《东东电竞客户点单须知》。可确认“自营俱乐部价目表仅为派单渠道价”“1对1下单以陪玩个人单价为准”“所有消费须通过平台钻石支付”;图中的20%–30%是换人时的订单结算/补偿比例,不是平台服务费。此图没有直签80%、俱乐部70%、个人综合费8%的分账规则。
- assets/user/p1.jpg:自营价目表,明确物资单默认双陪、价格为一人每小时单价;无分账费率。
- assets/user/p2.jpg:航天/巴克什、监狱价目表;无分账费率。
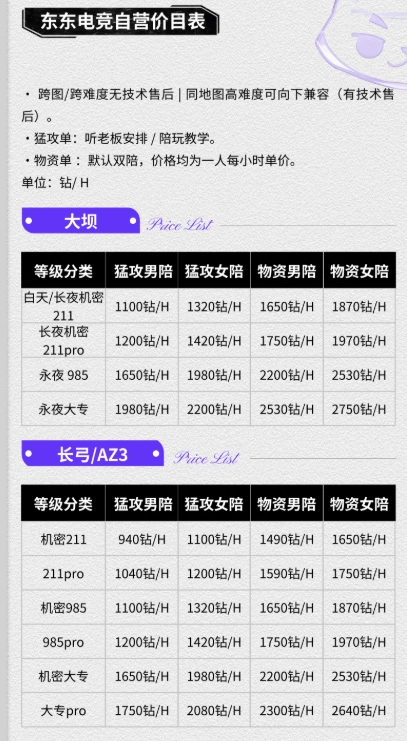
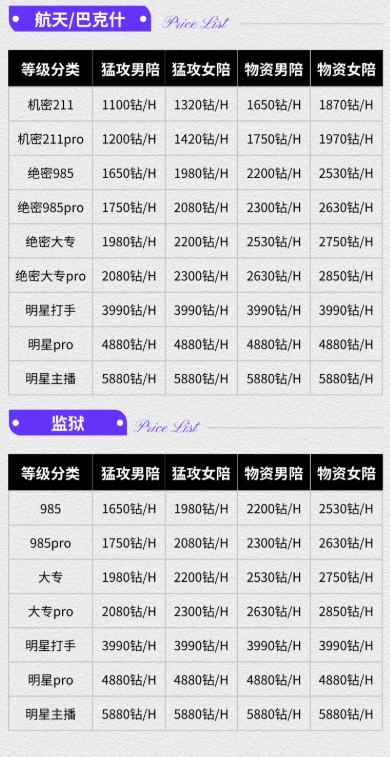
另查阅了 assets/art1.html 与 assets/art2.html 的正文图片目录:主题是价目、点单、考核和售后。它们是10100网站上的署名公告转载存档,网页署名及图片品牌不能单独证明由官方直接发布;重写应称“本地存档的署名转载公告图片”。本轮没有找到可直接核验20%–26%、80%、70%、8%的提现规范原图。未把“未找到”写成“全部52张已逐一视觉核验”。
最少补证清单
- 官方《提现规范》的完整原文或连续截图,须包含版本、生效日、普通用户/旗下陪玩师/俱乐部三种对象、分母与扣费时点。
- 一份外部俱乐部签约/结算说明,明确平台服务费后余额如何二次分配,比例按总额还是净额。
- 一笔已完成订单的四方流水:用户支付、平台服务费、俱乐部留存、个人猫粮与银行到账,以及综合费和个税分别列示。
在上述证据到位前,主报告可以保留交易分账的结构和已知适用对象;不应给出统一平台抽成率、统一陪玩师到手率或未经证实的完整真实分账表。